
Anúncios
O primeiro salário tem um gosto diferente de qualquer outro dinheiro. É a prova concreta de que o seu trabalho vale alguma coisa, e é normal sentir vontade de comemorar. O problema é que essa mesma euforia costuma virar arrependimento no mês seguinte, quando a conta zera antes do dia 20 e ainda aparece uma fatura de cartão que você nem lembrava direito de ter gastado.
A boa notícia é que organizar as finanças não exige planilha complicada nem cortar todo o prazer da vida. Exige só algumas decisões tomadas cedo, antes que os maus hábitos virem rotina. Este guia mostra como dar esses primeiros passos de um jeito realista.
Anúncios
Antes de gastar, entenda quanto realmente sobra
O valor que cai na conta não é o valor que você pode gastar. Parece óbvio, mas é o erro número um de quem começa a trabalhar. Do salário bruto saem descontos como INSS e, dependendo da faixa, imposto de renda. E existem gastos fixos que já estão comprometidos antes de você abrir o aplicativo do banco: aluguel ou contribuição em casa, transporte, celular, alimentação básica.
Anúncios
Faça uma conta simples no primeiro fim de semana com o dinheiro na conta:
- Anote o valor líquido que efetivamente entrou.
- Some os gastos fixos que se repetem todo mês e não dependem de escolha do momento.
- Subtraia um do outro. O que sobra é o seu dinheiro de manobra, e é sobre ele que as próximas decisões acontecem.
Saber esse número de cabeça muda tudo. Você para de olhar o saldo total e achar que está rico quando, na verdade, metade daquilo já tem dono.
A regra 50/30/20 como ponto de partida
Existe um jeito conhecido de dividir a renda que funciona bem para quem está começando, porque é fácil de lembrar. A ideia é separar o salário líquido em três blocos:
- 50% para necessidades: moradia, comida, transporte, contas de casa, remédios. É o que você precisaria pagar mesmo num mês difícil.
- 30% para desejos: sair com amigos, streaming, roupa nova, aquele lanche do fim de semana. Não é gasto proibido, é gasto planejado.
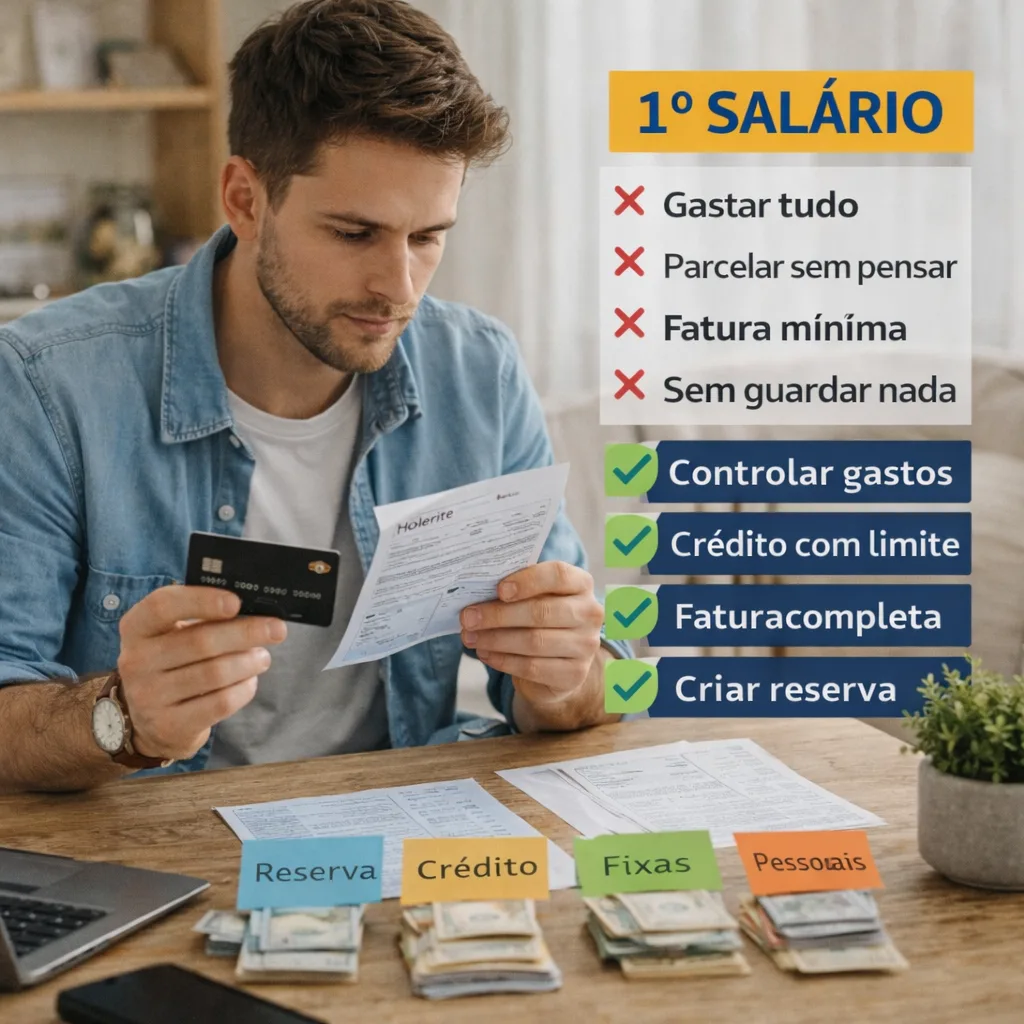
- 20% para o seu futuro: reserva de emergência primeiro e, depois que ela estiver formada, o que você quiser construir a partir dela.
Trate esses percentuais como referência, não como lei. Se o aluguel na sua cidade come 60% da renda, ajuste. O valor do exercício está em obrigar você a dar um destino a cada real antes de o mês começar, em vez de descobrir para onde o dinheiro foi só quando ele já acabou.
Monte a reserva de emergência antes de qualquer outra coisa
Reserva de emergência é o dinheiro guardado para imprevistos: o carro que quebra, o dente que dói, o mês em que você perde o emprego. Sem ela, qualquer susto vira dívida, e a dívida costuma custar bem mais caro do que o problema original.
Comece pequeno. No começo da carreira, guardar o equivalente a um mês de despesas já faz diferença enorme. Com o tempo, a meta saudável é chegar a algo entre três e seis meses de gastos. Alguns hábitos ajudam a construir isso sem sofrimento:
- Separe assim que o salário cai, não no fim do mês com o que sobrou. Geralmente não sobra nada.
- Guarde em um lugar seguro e de fácil acesso, como uma conta que renda algo mas permita saque rápido. Emergência não espera prazo de resgate.
- Não misture a reserva com a conta do dia a dia. Se ela estiver visível junto do saldo, você gasta.
Ter esse colchão muda o seu comportamento inteiro. Você deixa de tomar decisões financeiras no desespero e passa a negociar de igual para igual com a vida.
O cartão de crédito: ferramenta útil, armadilha silenciosa
O cartão não é vilão nem herói. É uma ferramenta que concentra suas compras numa única fatura e oferece comodidade. O perigo está em confundir limite com dinheiro seu. O limite é dinheiro do banco emprestado, e ele cobra caro quando você não devolve no prazo.
A regra que separa quem usa cartão de quem é usado por ele é curta:
- Pague a fatura sempre integral, nunca só o mínimo. Pagar o mínimo joga o resto para o crédito rotativo, um dos juros mais altos que existem no Brasil. Uma dívida pequena vira uma bola de neve em poucos meses.
- Só compre no cartão o que você conseguiria pagar à vista naquele momento. O cartão adianta o produto, não o dinheiro. Se você não teria como pagar hoje, provavelmente não terá quando a fatura chegar.
- Cuidado com o parcelamento fácil. Dividir em dez vezes parece indolor, mas você está comprometendo dez meses do seu futuro. Some as parcelas de tudo antes de aceitar mais uma.
- Acompanhe a fatura durante o mês, não só quando ela fecha. Assim você percebe cedo se está passando do ponto e tem tempo de segurar.
Usado assim, o cartão vira aliado: você paga na data certa, aproveita a comodidade e não entrega juros de graça para ninguém. Vale lembrar que crédito serve para organizar pagamentos e nada além disso. Não é um passaporte para uma vida melhor nem substitui renda que você ainda não tem.
Fuja das dívidas caras logo no começo
Os primeiros meses de salário são justamente quando as ofertas de crédito chegam com mais força: cheque especial liberado, empréstimo pré-aprovado, aumento de limite sem pedir. Parece um voto de confiança, mas quase sempre é um convite para gastar dinheiro que você ainda não tem.
Alguns produtos merecem distância no início da vida financeira:
- Cheque especial: parece uma extensão da conta, mas os juros estão entre os mais altos do mercado. Entrar nele é fácil, sair é lento.
- Crédito rotativo do cartão: já citado, mas vale repetir por ser o buraco mais comum de todos.
- Empréstimo para consumo: financiar uma viagem ou um celular novo com juros significa pagar bem mais caro por algo que perde valor no mesmo dia.
Nem toda dívida é ruim. Financiar algo que constrói patrimônio ou viabiliza a sua vida, com juros que cabem no orçamento, pode fazer sentido mais adiante. O problema é a dívida cara feita por impulso, para bancar um padrão de vida que o salário ainda não sustenta.
Pequenos hábitos que sustentam tudo
Organização financeira não é um esforço heroico feito uma vez, é uma rotina leve que se repete. Algumas práticas simples mantêm o controle sem virar obsessão:
- Registre seus gastos em um aplicativo, planilha ou até no caderno. O que não é medido não é controlado, e no fim do mês o registro sempre revela um vazamento que você não imaginava.
- Revise as contas uma vez por mês, num horário tranquilo. Dez minutos bastam para ver o que fugiu do plano e corrigir a rota.
- Cancele o que você não usa. Assinaturas esquecidas somam um valor surpreendente ao longo do ano.
- Espere antes de comprar por impulso. Deixar o desejo dormir alguns dias derruba boa parte das compras das quais você se arrependeria.
Nenhum desses hábitos é difícil. O difícil é começar, e é por isso que o melhor momento é agora, com o primeiro salário, antes que o piloto automático se instale.
Comece devagar, mas comece
Você não precisa acertar tudo no primeiro mês. Ninguém monta uma reserva completa nem domina o orçamento de imediato, e tentar fazer tudo de uma vez costuma levar à desistência. O que importa é dar o primeiro passo: entender quanto sobra, separar um pouco para emergências e tratar o cartão com respeito.
O primeiro salário é o início de uma relação com o dinheiro que vai durar a vida inteira. Construída com calma e honestidade, essa relação te dá o que realmente importa: liberdade para escolher, tranquilidade para dormir e a certeza de que você está no comando das suas contas, e não o contrário.
Fontes consultadas
- Banco Central do Brasil — educação financeira
- Serasa — orientações de crédito e finanças
- Meu Bolso em Dia (Febraban) — educação financeira