
Anúncios
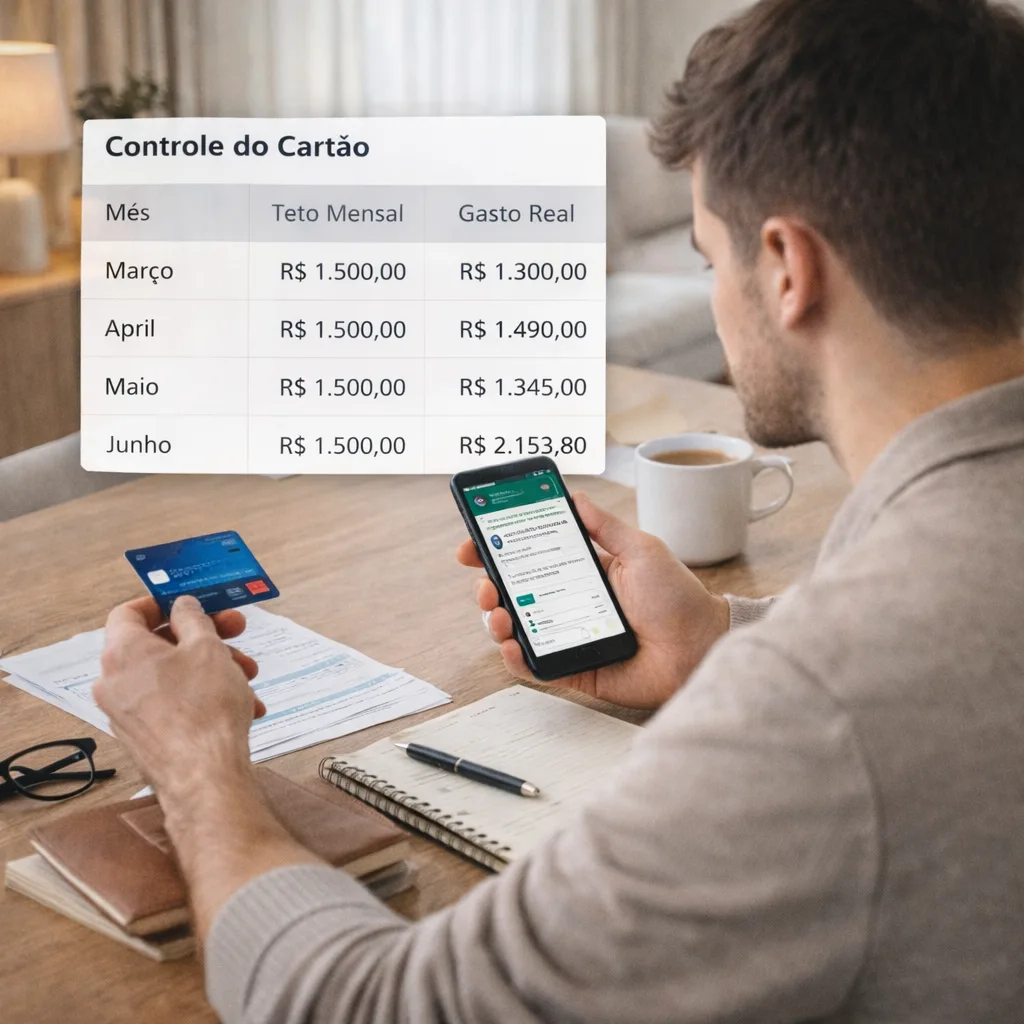
Existe uma confusão perigosa por trás da ideia de “usar o cartão a favor da estabilidade financeira”. Precisamos ser diretos logo de início: o cartão de crédito não gera renda, não multiplica dinheiro e não resolve orçamento apertado. Ele é, na melhor das hipóteses, uma ferramenta de organização e, na pior, um acelerador de dívidas. A diferença entre esses dois cenários está inteiramente na forma como você o utiliza.
Quem trata o limite disponível como se fosse dinheiro extra costuma cair no rotativo, um dos créditos mais caros do país. Já quem entende o cartão como um simples meio de pagamento, com controle e disciplina, consegue centralizar despesas, ganhar prazo e até acumular benefícios sem pagar um centavo de juros. Este artigo mostra o caminho consciente, sem promessas mágicas e com os alertas que o tema exige.

Anúncios
Cartão não é renda: entenda a diferença antes de qualquer coisa
O erro mais comum e mais custoso é enxergar o limite como um saldo à disposição. Se o seu cartão tem R$ 5.000 de limite, esse valor não é seu. É apenas o quanto o banco autoriza você a antecipar, com a expectativa de receber tudo de volta na fatura. Gastar sem ter o dinheiro para quitar significa transformar consumo em dívida.
Anúncios
A regra que sustenta todo o resto é simples: só coloque no cartão aquilo que você já teria condições de pagar à vista naquele mês. O cartão apenas transporta o pagamento para a data da fatura. Ele organiza o momento em que o dinheiro sai da sua conta, mas não cria dinheiro nenhum.
Concentre os gastos para enxergar o quadro completo
Uma das poucas vantagens reais e legítimas do cartão é a capacidade de reunir despesas espalhadas em um único lugar. Quando mercado, farmácia, transporte, assinaturas e contas domésticas passam pelo mesmo cartão, a fatura vira um raio-x mensal do seu consumo.
Essa concentração ajuda de forma prática:
- Você identifica em minutos onde o dinheiro está indo, sem precisar juntar comprovantes soltos.
- Fica fácil comparar meses e perceber quando um gasto saiu do controle.
- Assinaturas esquecidas aparecem na fatura, permitindo cancelar o que não usa mais.
- O planejamento do mês seguinte fica mais realista, baseado em números concretos.
Concentrar não significa gastar mais. Significa dar visibilidade ao que já existe. Se centralizar as despesas fizer você comprar por impulso, o efeito se inverte e vira armadilha.
Pagar a fatura integral: a regra inegociável
Aqui está o ponto que separa quem usa o cartão a favor de quem trabalha para ele. A fatura deve ser paga sempre por completo, até a data de vencimento. Nada de pagamento mínimo, nada de “pago metade agora e o resto depois”.
O motivo é matemático. Quando você paga apenas parte da fatura, o valor restante entra no crédito rotativo, que no Brasil costuma cobrar juros altíssimos ao ano. Uma dívida pequena vira uma bola de neve em poucos meses. O rotativo é, por lei, limitado a 30 dias, mas o que vem depois costuma ser um parcelamento também caro.
Enquanto você paga a fatura inteira dentro do prazo, o custo do cartão é zero em juros. É exatamente esse o estado que você quer manter todos os meses, sem exceção.
Prazo e cashback: benefícios reais, mas só quando você não paga juros
Usado com consciência, o cartão oferece dois ganhos concretos. O primeiro é o prazo. Uma compra feita logo após o fechamento da fatura só será cobrada semanas depois, o que dá fôlego para o seu fluxo de caixa. Esse dinheiro pode, inclusive, ficar rendendo em uma reserva até a data de pagar.
O segundo é o cashback ou os programas de pontos. Alguns cartões devolvem uma pequena porcentagem do que você gasta. Parece atraente, mas exige cautela:
- O benefício só compensa quando você quita a fatura integral. Um único mês no rotativo apaga anos de cashback acumulado.
- Cashback nunca justifica uma compra que você não faria de outra forma. Gastar R$ 100 para receber R$ 2 de volta é perder R$ 98.
- Anuidades altas podem comer o retorno dos pontos. Faça a conta antes de manter um cartão caro só pelos benefícios.
A lógica correta é: o benefício acompanha um gasto que já aconteceria de qualquer jeito. Ele é um bônus, jamais o motivo da compra.
Rotativo e parcelamentos longos: onde a estabilidade desmorona
Se existe um vilão nessa história, ele tem dois nomes: rotativo e parcelamento sem fim. O rotativo aparece quando a fatura não é paga por inteiro. Os parcelamentos longos surgem de forma mais silenciosa, no famoso “em quantas vezes?”.
Parcelar não é gratuito quando compromete o futuro. Cada compra dividida em muitas vezes ocupa uma parte do seu orçamento nos próximos meses. Quando várias parcelas se acumulam, chega um ponto em que boa parte da fatura já está comprometida antes mesmo de o mês começar. É assim que muita gente perde o controle sem perceber.
Alguns sinais de alerta que pedem freio imediato:
- Você já não sabe de cabeça quanto de parcela futura está comprometida.
- Precisa usar o limite de um cartão para pagar a fatura de outro.
- Paga o mínimo com frequência ou olha o vencimento com ansiedade.
- A soma das parcelas fixas ultrapassa o que sobra do seu orçamento.
Se você se reconheceu em algum desses pontos, o cartão deixou de ser ferramenta e virou peso. O caminho é reduzir o uso, renegociar o que for possível e trocar o rotativo por uma opção de crédito mais barata para respirar.
Um cartão saudável no dia a dia
Colocar tudo isso em prática é mais simples do que parece. Um uso equilibrado costuma seguir alguns hábitos:
- Registrar cada compra, mentalmente ou em um aplicativo, como se o dinheiro já tivesse saído.
- Manter o gasto do mês dentro do que a sua renda comporta, com margem de sobra.
- Evitar deixar o cartão salvo em lojas online que estimulam a compra por impulso.
- Revisar a fatura linha por linha antes de pagar, checando cobranças estranhas.
- Guardar o valor da compra na hora, para que a fatura nunca seja surpresa.
Conclusão: a ferramenta serve a quem a domina
O cartão de crédito não constrói estabilidade financeira sozinho. Estabilidade nasce de gastar menos do que se ganha, manter uma reserva e planejar. O cartão, nesse cenário, é apenas um instrumento que pode facilitar a organização, oferecer prazo e devolver pequenos benefícios, desde que a fatura seja sempre quitada por inteiro.
Nas mãos de quem perde o controle, esse mesmo instrumento cobra juros pesados e empurra o orçamento para o vermelho. A tecnologia é neutra; o resultado depende do comportamento. Use o cartão como meio de pagamento consciente, nunca como renda extra, e ele trabalhará a seu favor. Trate-o como dinheiro que não é seu, e a estabilidade que você busca ficará muito mais próxima.
Fontes consultadas
- Banco Central do Brasil — educação financeira
- Serasa — orientações de crédito e finanças
- Meu Bolso em Dia (Febraban) — educação financeira